Bảo hiểm bắt buộc ô tô, xe máy 2026: phí bao nhiêu, bồi thường đến đâu, không có bị phạt thế nào
Cập nhật: 20/10/2026. Áp dụng Nghị định 67/2023/NĐ-CP (đã sửa đổi bởi Nghị định 220/2026/NĐ-CP) và Nghị định 168/2024/NĐ-CP (đã sửa đổi bởi Nghị định 238/2026/NĐ-CP).
Tờ bảo hiểm xe máy vài chục nghìn đồng thường bị coi là thủ tục cho có. Nhưng khi không may va quệt làm người khác bị thương, chính tờ giấy đó quyết định ai trả tiền viện phí. Bài này tóm tắt mức phí, mức bồi thường và mức phạt theo văn bản đang có hiệu lực.
Bảo hiểm này trả tiền cho ai?
Đối tượng của bảo hiểm bắt buộc là trách nhiệm dân sự của chủ xe đối với người thứ ba và hành khách (Điều 5 Nghị định 67/2023/NĐ-CP). Doanh nghiệp bảo hiểm bồi thường (khoản 1 Điều 7):
- Thiệt hại về sức khỏe, tính mạng và tài sản của người thứ ba do xe gây ra.
- Thiệt hại về sức khỏe, tính mạng của hành khách trên chính chiếc xe đó.
Thiệt hại của chính chiếc xe bạn đang lái nằm ngoài phạm vi bảo hiểm bắt buộc này.
Mức bồi thường tối đa
| Loại thiệt hại | Giới hạn trách nhiệm | Căn cứ (Điều 6 NĐ 67) |
|---|---|---|
| Sức khỏe, tính mạng | 150 triệu đồng/người/vụ | khoản 1 |
| Tài sản, do xe máy (kể cả xe máy điện), mô tô ba bánh gây ra | 50 triệu đồng/vụ | điểm a khoản 2 |
| Tài sản, do ô tô, máy kéo, rơ moóc gây ra | 100 triệu đồng/vụ | điểm b khoản 2 |
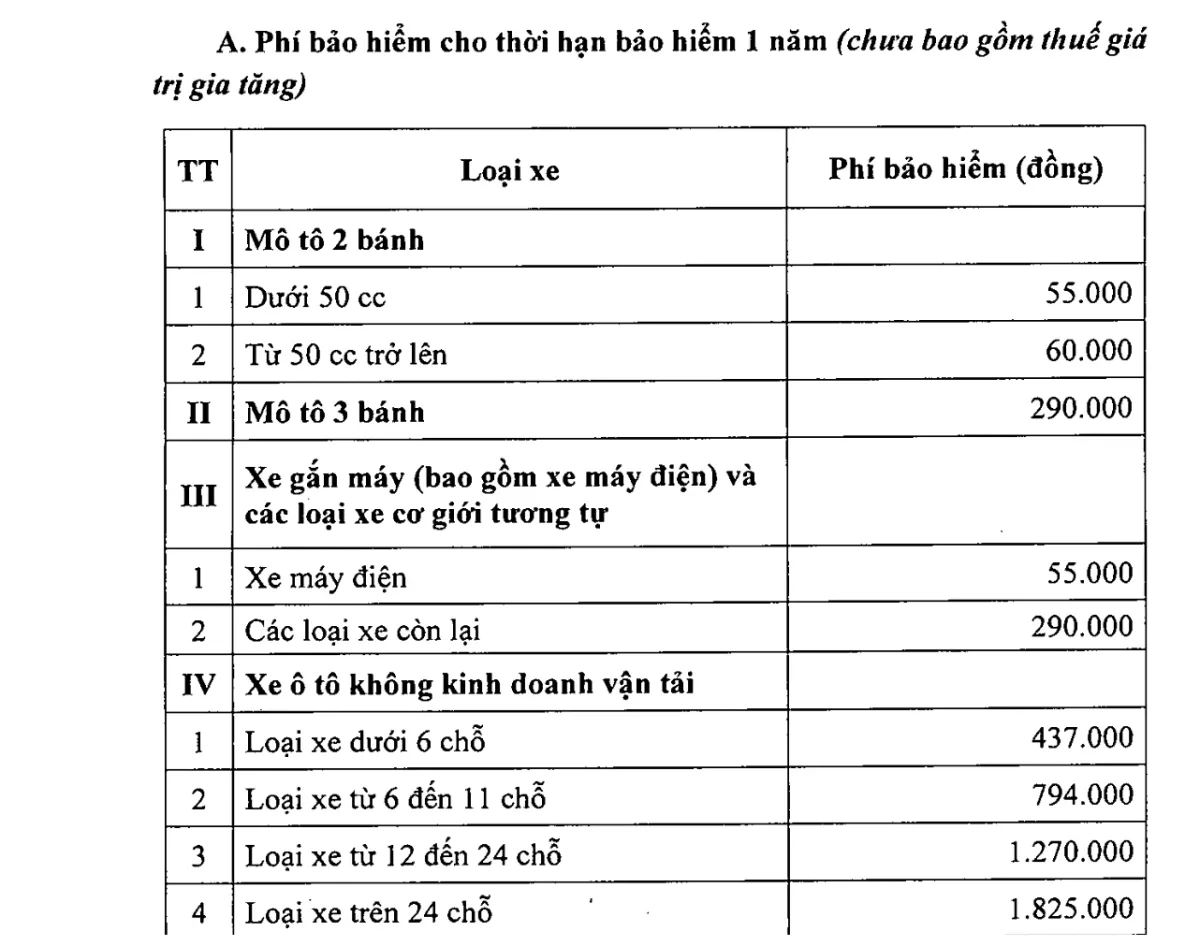
Phí bảo hiểm theo quy định
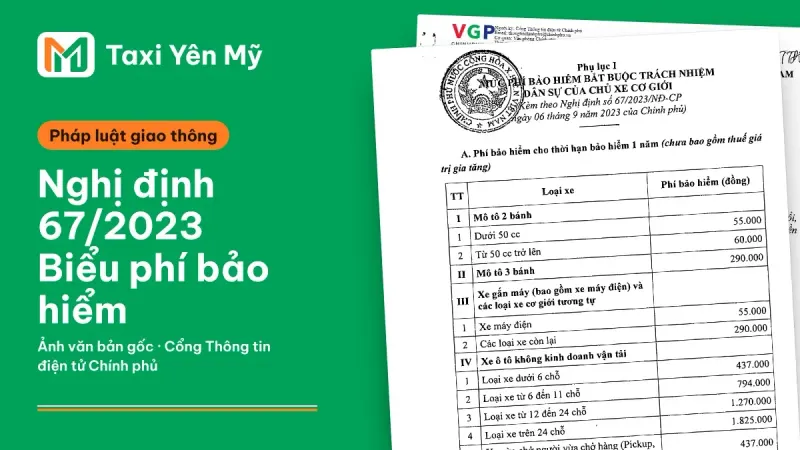
Phí cho thời hạn 1 năm, chưa gồm thuế giá trị gia tăng (Phụ lục I Nghị định 67):
| Loại xe | Phí/năm |
|---|---|
| Mô tô hai bánh dưới 50 cm³ | 55.000 đồng |
| Mô tô hai bánh từ 50 cm³ trở lên | 60.000 đồng |
| Xe máy điện | 55.000 đồng |
| Mô tô ba bánh | 290.000 đồng |
| Ô tô không kinh doanh vận tải dưới 6 chỗ | 437.000 đồng |
| Ô tô không kinh doanh vận tải từ 6 đến 11 chỗ | 794.000 đồng |
| Xe bán tải, minivan không kinh doanh vận tải | 437.000 đồng |
| Ô tô kinh doanh vận tải dưới 6 chỗ | 756.000 đồng |
| Ô tô kinh doanh vận tải 7 chỗ | 1.080.000 đồng |
| Ô tô tải dưới 3 tấn | 853.000 đồng |
Một số trường hợp tính riêng: xe taxi bằng 170% phí xe kinh doanh cùng số chỗ; xe tập lái bằng 120% phí xe cùng loại; xe buýt tính như xe không kinh doanh cùng số chỗ.
Doanh nghiệp bảo hiểm được tăng, giảm phí tối đa 15% so với biểu phí, căn cứ lịch sử bồi thường hoặc lịch sử gây tai nạn (khoản 2 Điều 8). Thời hạn bảo hiểm tối thiểu 1 năm, tối đa 3 năm, trừ một số trường hợp đặc biệt (khoản 1 Điều 9).
Khi nào bảo hiểm không trả?
Khoản 2 Điều 7 Nghị định 67 liệt kê các trường hợp loại trừ. Đáng chú ý:
- Chủ xe, người lái hoặc người bị thiệt hại cố ý gây thiệt hại.
- Người lái gây tai nạn rồi cố ý bỏ chạy, không thực hiện trách nhiệm dân sự.
- Người lái không đủ tuổi, không có bằng lái, dùng bằng không hợp lệ, bằng hết hạn, bằng không phù hợp loại xe. Người đang bị tước bằng cũng bị coi là không có bằng.
- Thiệt hại về tài sản khi người lái có nồng độ cồn vượt mức trị số bình thường theo hướng dẫn của Bộ Y tế, hoặc dùng ma túy, chất kích thích bị cấm.
Nói cách khác, có bảo hiểm nhưng lái xe sai luật thì nhiều khi vẫn phải tự bồi thường.
Không có bảo hiểm phạt bao nhiêu?
Theo Điều 18 Nghị định 168/2024/NĐ-CP:
| Lỗi | Xe máy | Ô tô |
|---|---|---|
| Không có chứng nhận bảo hiểm bắt buộc còn hiệu lực | 200.000 – 300.000 đồng (điểm b khoản 2) | 400.000 – 600.000 đồng (điểm c khoản 4) |
| Xe kinh doanh vận tải không mang theo chứng nhận bảo hiểm | 200.000 – 300.000 đồng (điểm a khoản 2) | 400.000 – 600.000 đồng (điểm b khoản 4) |
Nghị định 238/2026/NĐ-CP (hiệu lực 15/8/2026) không sửa các điểm này.
Mức phạt nhỏ, nhưng số tiền phải tự bồi thường khi gây tai nạn mà không có bảo hiểm thì lớn hơn nhiều lần.
Năm 2026 có gì thay đổi?
Nghị định 220/2026/NĐ-CP (hiệu lực 01/7/2026) sửa Nghị định 67 chủ yếu ở phần bảo hiểm trong hoạt động xây dựng: sửa các Điều 32, 33, 34, 37, 38, 45, 58 và thay Phụ lục III, Mẫu số 3 Phụ lục X. Với bảo hiểm xe cơ giới, Nghị định này chỉ đổi cụm từ "người thứ ba" thành "bên thứ ba" ở Điều 5, khoản 1 Điều 7, Điều 10 và một số điều khác. Nghị định này không thay Phụ lục I biểu phí xe cơ giới và không sửa Điều 6 về giới hạn trách nhiệm, nên mức phí, mức bồi thường ở trên giữ nguyên.
Mua và giữ giấy bảo hiểm thế nào cho đúng
- Mua của doanh nghiệp bảo hiểm hoặc đại lý của họ. Mỗi xe được cấp một giấy chứng nhận, ghi biển số, số khung, số máy (Điều 10).
- Giấy chứng nhận điện tử được chấp nhận nếu đủ nội dung theo quy định (khoản 3 Điều 10). Lưu trong điện thoại để xuất trình khi cần.
- Kiểm tra bảo hiểm còn hạn trên trang của Cục Cảnh sát giao thông (csgt.bocongan.gov.vn), mục Tra cứu bảo hiểm trách nhiệm dân sự bắt buộc. Trang yêu cầu xác thực qua ứng dụng VNeTraffic với tài khoản định danh mức 2.
- Giấy chứng nhận có số điện thoại đường dây nóng của doanh nghiệp bảo hiểm (điểm d khoản 2 Điều 10). Khi có tai nạn, gọi số này để được hướng dẫn.
Xe máy chạy đi làm khu công nghiệp mỗi ngày trên QL5, QL39, chỉ 60.000 đồng một năm cho mức bảo vệ đến 150 triệu đồng mỗi người bị nạn. Khoản tiền này rất nhỏ so với rủi ro phải tự bồi thường.
Bài viết tổng hợp để tham khảo, theo văn bản đang có hiệu lực tại thời điểm cập nhật. Khi cần dùng cho việc pháp lý, hãy đối chiếu văn bản gốc.
Nguồn tham khảo:
- Cổng TTĐT Chính phủ: Nghị định 67/2023/NĐ-CP về bảo hiểm bắt buộc trách nhiệm dân sự của chủ xe cơ giới (văn bản gốc)
- Cổng TTĐT Chính phủ: Nghị định 220/2026/NĐ-CP sửa đổi Nghị định 67/2023/NĐ-CP (văn bản gốc)
- Cổng TTĐT Chính phủ: Nghị định 168/2024/NĐ-CP (văn bản gốc)
- Cổng TTĐT Chính phủ: Nghị định 238/2026/NĐ-CP (văn bản gốc)
- Cục Cảnh sát giao thông: Tra cứu bảo hiểm xe